On présente la bulle de l’IA en boucle en raison de ses financements circulaires, mais c’est très largement insuffisant. La situation est bien plus complexe que ça, endettement colossal, obsolescence technologique et concentration des capitaux : derrière l’euphorie financière de l’intelligence artificielle se construit une architecture dont les risques pourraient dépasser largement le secteur technologique.
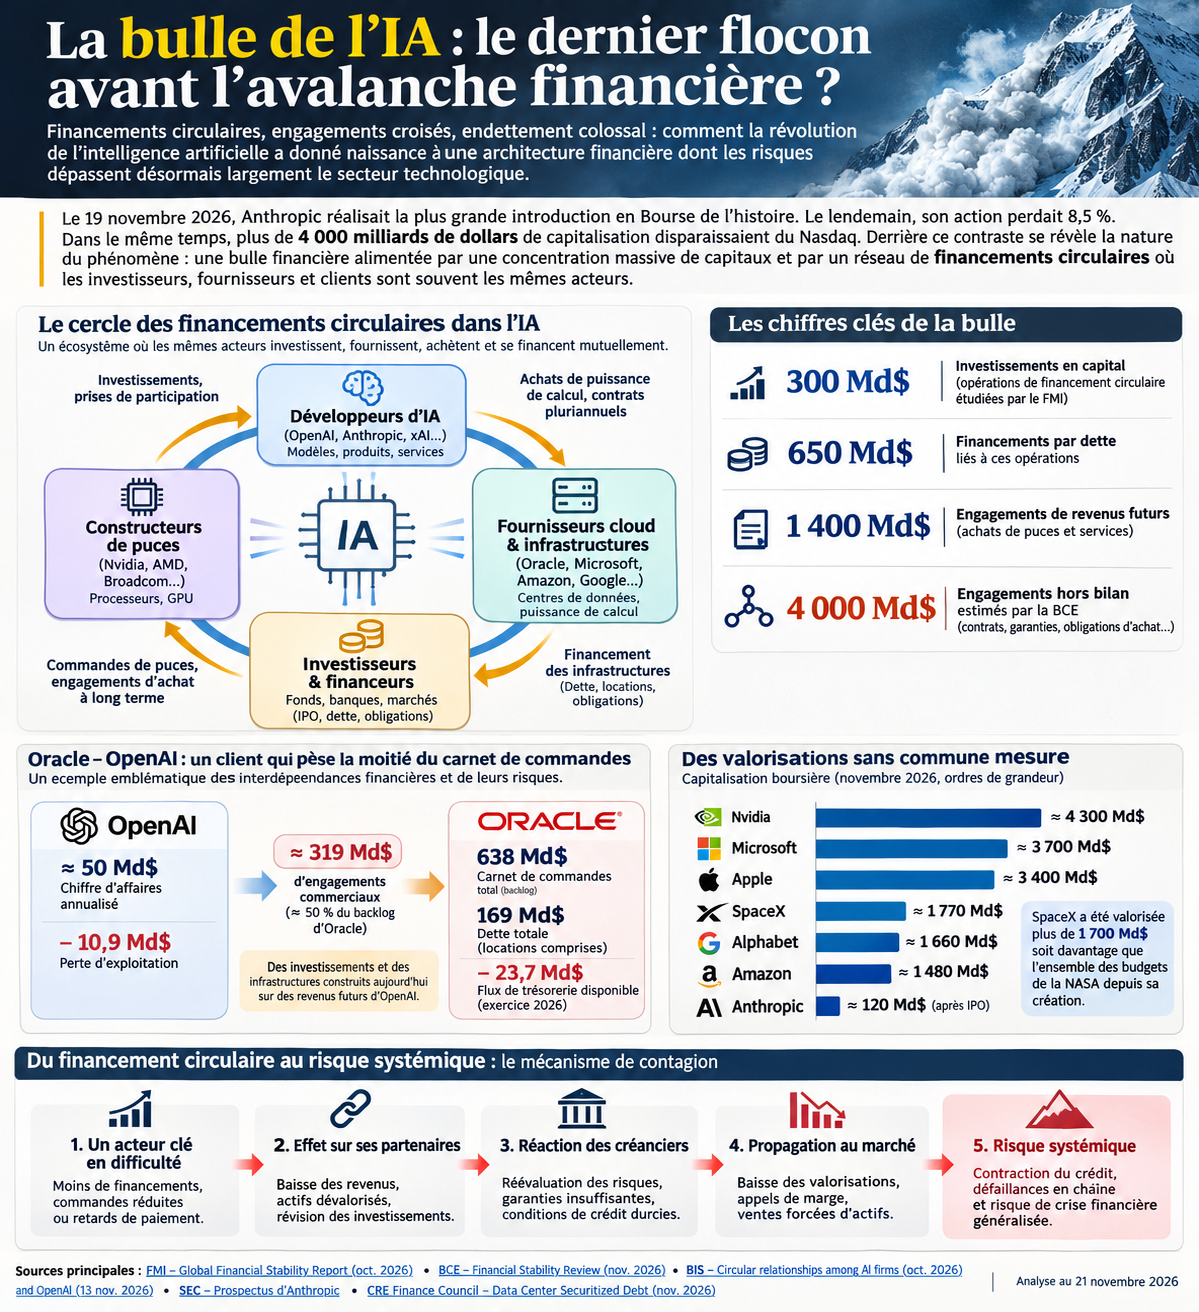
Le 19 novembre 2026, Anthropic réalisait la plus grande introduction en Bourse de l’histoire, accompagnée d’une progression de 17 % de son action dès la première séance. Le lendemain, elle abandonnait 8,5 %, tandis que les marchés américains poursuivaient une chute spectaculaire. Sur la seule semaine du 16 au 20 novembre, plus de 4 000 milliards de dollars de capitalisation boursière disparaissaient des entreprises du Nasdaq, selon le Wall Street Journal, cité notamment par The Guardian.
Ce contraste est révélateur. Alors que les valorisations technologiques s’effondrent, les investisseurs restent capables de mobiliser plus de cent milliards de dollars pour une seule entreprise. La liquidité n’a donc pas disparu, mais sa circulation apparaît de plus en plus concentrée. Et derrière ces mouvements spectaculaires se dessine un phénomène autrement préoccupant que la seule surévaluation des actions : une part croissante de l’économie de l’intelligence artificielle repose sur des financements circulaires, dans lesquels les investisseurs sont également fournisseurs, clients ou créanciers les uns des autres. C’est cette interdépendance, conjuguée à des engagements financiers gigantesques, qui donne à la bulle actuelle sa dimension potentiellement systémique.
Mais un second phénomène vient compliquer encore cette construction financière : la technologie évolue beaucoup plus rapidement que les engagements contractés pour la financer. Les coûts du calcul cognitif s’effondrent, les architectures informatiques progressent, les centres de données deviennent plus efficients et de nouveaux concurrents pourraient bientôt proposer des services considérablement moins chers, tout en échappant au poids des investissements historiques. Autrement dit, le progrès même de l’intelligence artificielle pourrait fragiliser les structures financières qui ont permis son développement.
Les financements circulaires, moteur de la bulle
Le principe est relativement simple. Un fabricant de processeurs investit dans une entreprise développant des modèles d’intelligence artificielle, laquelle utilise les capitaux obtenus pour acheter de la puissance de calcul. Les opérateurs de centres de données doivent alors acquérir des processeurs supplémentaires, précisément auprès des fabricants qui ont contribué au financement de la demande. Parallèlement, les fournisseurs de cloud peuvent investir dans les développeurs de modèles, leur accorder des capacités informatiques ou leur garantir des conditions commerciales particulières en contrepartie d’engagements d’achat à long terme. L’argent circule, les commandes augmentent, les perspectives de chiffre d’affaires s’améliorent et les valorisations progressent, ce qui facilite de nouvelles levées de fonds.
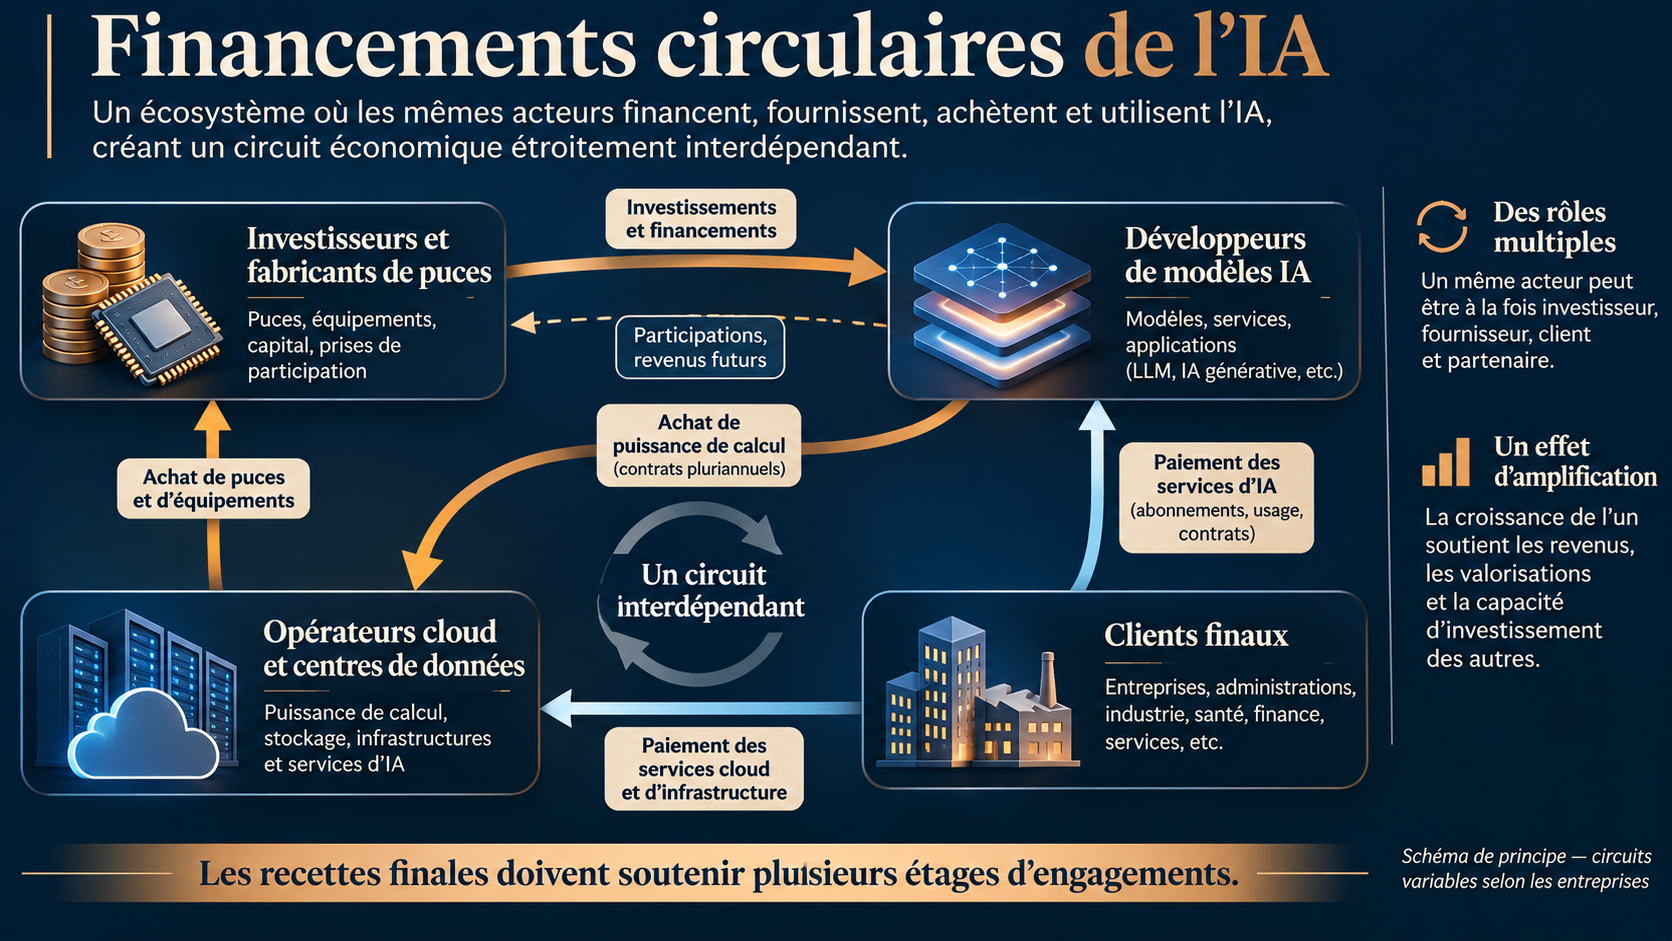
Le financement fournisseur n’a rien d’une invention récente, ni nécessairement d’une anomalie. Il constitue depuis longtemps un instrument de développement industriel et peut être parfaitement légitime. Mais son extension à des montants extraordinaires, au sein d’un nombre restreint d’entreprises extrêmement interdépendantes, modifie profondément ses conséquences. Lorsque les commandes d’un fournisseur dépendent du financement qu’il apporte lui-même à son client, la croissance commerciale constatée dépend directement de l’existence d’une demande finale capable de soutenir durablement cette activité. La question essentielle devient alors celle de la solvabilité de l’ensemble du circuit et non celle de chaque entreprise considérée isolément.
Le phénomène est désormais suffisamment important pour être documenté par les institutions financières internationales. Dans son bulletin d’octobre 2026 consacré aux relations circulaires entre entreprises d’IA, la Banque des règlements internationaux (BRI) constate que 55,2 % de la valeur des investissements reçus par les entreprises d’IA étudiées, entre 2021 et 2025, provenaient d’autres entreprises d’IA. Plus significatif encore, 46,4 % de la valeur des investissements entre entreprises du secteur impliquaient également une relation commerciale entre l’investisseur et l’entreprise financée. Autrement dit, les relations capitalistiques et commerciales ne sont plus seulement parallèles : elles se renforcent mutuellement.
Le Fonds monétaire international (FMI) est allé plus loin en examinant quatorze opérations de financement circulaire annoncées depuis 2023. Il y recense environ 300 milliards de dollars d’investissements en capital, 650 milliards de financements par dette et 1 400 milliards d’engagements de revenus futurs. Ces montants décrivent différentes composantes des mêmes opérations et ne doivent pas être additionnés comme s’il s’agissait de ressources indépendantes. Ils illustrent néanmoins l’ampleur d’une architecture dans laquelle les financements présents reposent sur des revenus futurs, eux-mêmes dépendants de la poursuite des financements. Le FMI identifie expressément le risque qu’une difficulté chez l’un des acteurs dégrade simultanément la valeur des participations, les perspectives commerciales et la qualité des créances de ses partenaires.
C’est précisément ce mécanisme qui constitue le cœur de la bulle. Les transactions sont réelles, les équipements existent et les investissements produisent effectivement des infrastructures. Mais plusieurs couches de valorisations, de commandes et de crédits peuvent dépendre, en définitive, d’une même hypothèse : que les revenus générés par les utilisateurs finaux de l’intelligence artificielle seront suffisants pour rémunérer durablement tous les intermédiaires du circuit. Tant que la confiance demeure et que les capitaux continuent d’affluer, la mécanique peut fonctionner. Le danger apparaît lorsque la progression des obligations financières devient indépendante de la capacité réelle des activités à les honorer.
Oracle et OpenAI : quand la solvabilité du client conditionne celle du fournisseur
L’exemple d’Oracle et d’OpenAI est particulièrement révélateur. Selon une estimation de Standard & Poor’s reprise dans une analyse de TIKR publiée le 13 novembre 2026, OpenAI représentait environ la moitié des 638 milliards de dollars d’obligations de performance restantes d’Oracle à fin mai 2026, soit quelque 319 milliards de dollars de commandes futures liées à un seul client. Le carnet de commandes total d’Oracle avait ensuite progressé à 664 milliards à fin août, sans que cette proportion puisse être considérée comme définitivement inchangée.
Pour mesurer les proportions, la directrice financière d’OpenAI indiquait en novembre que l’entreprise avait atteint, à fin septembre, un rythme annualisé de chiffre d’affaires d’environ 50 milliards de dollars. Les engagements estimés envers Oracle représentaient donc l’équivalent de plus de six années de revenus à ce rythme, sans même considérer les dépenses nécessaires au fonctionnement d’OpenAI, ses autres fournisseurs et les investissements indispensables à la poursuite de son développement. Ce rapprochement ne constitue évidemment pas une prévision de défaut, les contrats sont étalés sur plusieurs années et les revenus peuvent continuer de croître rapidement. Cela démontre cependant à quel point la rentabilité future attendue suppose une progression commerciale extraordinaire.
La difficulté est qu’Oracle doit construire aujourd’hui les infrastructures qui permettront de satisfaire les commandes de demain. Ces investissements exigent des financements immédiats, alors que les revenus correspondants seront encaissés progressivement. Pour son exercice 2026, Oracle affichait un flux de trésorerie disponible négatif de 23,7 milliards de dollars. Sa dette totale, contrats de location compris, atteignait 169,1 milliards de dollars à fin août. Du côté d’OpenAI, les chiffres rapportés par TIKR faisaient état d’une perte d’exploitation trimestrielle de 13,5 milliards, incluant les rémunérations en actions, ou de 10,9 milliards sur une base ajustée. Ces pertes comptables ne sont pas assimilables intégralement à une consommation de trésorerie, mais elles témoignent de l’écart qui subsiste entre la croissance des revenus et les charges de développement.
OpenAI continue certes d’attirer des financements. Selon les informations reprises par TIKR, son tour de table en cours avait atteint 15 milliards de dollars au 12 novembre, pour un objectif initialement annoncé de 30 milliards. Mais ces levées de fonds sont devenues un élément déterminant de l’équilibre économique de ses partenaires. Une partie des revenus futurs d’Oracle repose ainsi sur la capacité d’OpenAI à poursuivre sa croissance commerciale, mais également à obtenir les financements nécessaires pour régler les commandes déjà contractées. Le financement du client soutient la valeur du carnet de commandes du fournisseur, lequel s’endette pour préparer une capacité de production dont la rentabilité dépend de ce même client.
Dans un communiqué du 20 novembre 2026, Oracle a affirmé avoir sécurisé l’ensemble des financements nécessaires à l’exécution de son contrat avec OpenAI et maintenu sa perspective de retour à un flux de trésorerie disponible positif au second semestre de son exercice 2028. Cette déclaration répond à une question importante, celle de la capacité d’Oracle à financer ses infrastructures. Elle ne résout pas pour autant celle de la solvabilité future d’OpenAI, ni celle de la rentabilité définitive des installations une fois construites. Si les revenus du client ne suivent pas les anticipations, les conséquences ne concerneront pas seulement OpenAI : elles pourront se transmettre à Oracle, à ses partenaires industriels et aux créanciers qui financent cette expansion.
Anthropic : une introduction historique qui ne résout pas la question des engagements
L’entrée en Bourse d’Anthropic permet d’observer une autre facette du phénomène. Selon le communiqué officiel du 20 novembre 2026, l’entreprise a reçu environ 91,6 milliards de dollars de l’offre publique, auxquels se sont ajoutés 26 milliards de dollars provenant d’un placement privé réalisé simultanément. Les souscripteurs de ce placement ne sont autres qu’AMD, Broadcom, Google, Micron, Microsoft, Nvidia et TSMC, autant d’entreprises directement intéressées par l’expansion de l’industrie de l’IA. Les montants levés témoignent donc à la fois d’une mobilisation exceptionnelle des capitaux et de la place prise par les relations croisées entre les acteurs.
Anthropic ne manque pourtant pas d’activité commerciale. Son prospectus déposé auprès de la SEC révèle un chiffre d’affaires de 33,2 milliards de dollars sur les neuf premiers mois de 2026, contre 2,5 milliards sur la période correspondante de 2025. Sa perte d’exploitation a même diminué, passant de 5,2 à 1,3 milliard de dollars. Ces performances témoignent d’une croissance réelle. Mais elles doivent être confrontées à une seconde réalité, beaucoup moins spectaculaire dans les communiqués destinés aux investisseurs, c’est l’ampleur de ses engagements contractuels.
Le même prospectus mentionne environ 900,9 milliards de dollars d’obligations d’achat et de location, essentiellement liées aux infrastructures informatiques, dont 451,6 milliards de dépenses attendues avant fin 2030. Une partie des engagements comporte des conditions suspensives ou des possibilités de résiliation ; il ne s’agit donc ni d’une dette homogène ni d’une somme immédiatement exigible. Toutefois, près de 70,7 milliards étaient prévus sur les douze mois suivant septembre 2026. À cela s’ajoutent des besoins d’investissement et des dépenses de fonctionnement que l’entreprise devra continuer de financer.
L’introduction en Bourse améliore considérablement la situation financière immédiate d’Anthropic. Mais elle ne démontre pas que les revenus futurs seront suffisants pour couvrir durablement tous ses engagements, rémunérer le capital investi et absorber les effets de la concurrence technologique. Elle ne rompt pas davantage les relations de dépendance avec les fournisseurs et partenaires qui participent à son financement. En réalité, le succès spectaculaire de l’opération montre surtout que les investisseurs restent capables de mobiliser des masses de capitaux extraordinaires sur quelques entreprises considérées comme indispensables, sans que cela garantisse l’équilibre financier de l’ensemble du système.
De la bulle boursière à la bulle de crédit
Une survalorisation boursière ne constitue pas, à elle seule, un risque de crise financière généralisée. Lorsque le cours d’une action chute, ses détenteurs subissent une perte de patrimoine, mais l’entreprise concernée n’est pas automatiquement menacée de faillite. La situation change lorsque la valeur des actifs sert de garantie à des emprunts, lorsque des investissements sont financés par des crédits de longue durée, ou lorsque les revenus futurs attendus d’un client permettent à son fournisseur de contracter de nouvelles dettes. La baisse des valorisations peut alors se transformer en dégradation des garanties, en difficulté de refinancement et, finalement, en crise de solvabilité.
C’est précisément l’évolution que décrit la Banque centrale européenne (BCE) dans son rapport de stabilité financière de novembre 2026. Les investissements liés à l’intelligence artificielle atteignent des proportions sans précédent. Les seuls grands groupes technologiques américains pourraient consacrer quelque 5 500 milliards de dollars de dépenses cumulées à leurs infrastructures d’ici 2030, selon les estimations qu’elle rapporte. Or les besoins de financement dépassent de plus en plus les flux de trésorerie que ces entreprises génèrent à partir de leurs activités courantes. Elles doivent donc recourir davantage aux marchés financiers, aux crédits et à des montages contractuels plus complexes.
La BCE estime ainsi à plus de 4 000 milliards de dollars les engagements hors bilan des grands groupes technologiques étudiés au deuxième trimestre 2026. Ces engagements comprennent des obligations d’achat futures, des locations, des garanties et des engagements conditionnels, qui ne sont pas directement assimilables à autant de dettes exigibles. Leur importance économique réside dans le fait qu’ils peuvent permettre à d’autres entreprises de s’endetter : un exploitant de centres de données, par exemple, obtient un financement sur la base des loyers futurs qu’un client s’est engagé à lui verser. Le financement peut donc apparaître au bilan du propriétaire de l’infrastructure, alors que la demande qui justifie sa rentabilité est contractualisée auprès d’un autre acteur.
Ce fonctionnement favorise une accumulation de risques particulièrement difficile à apprécier dans son ensemble. Les engagements sont répartis entre plusieurs entreprises, parfois dans des structures financières distinctes, alors que leurs perspectives de remboursement dépendent de quelques grands clients et de marchés étroitement liés. La BCE relève également un décalage préoccupant entre la durée des financements et celle des équipements acquis. Des processeurs avancés peuvent devenir économiquement obsolètes en quelques années, tandis que les dettes contractées pour financer les installations qui les accueillent peuvent courir sur des périodes beaucoup plus longues. Une dégradation des revenus peut donc se conjuguer à une baisse de valeur des actifs, sans diminution correspondante des obligations de remboursement.
La titrisation ajoute encore une dimension à cette architecture. Selon les données publiées par la CRE Finance Council en novembre 2026, les émissions américaines de titres adossés à des centres de données avaient atteint environ 21,9 milliards de dollars depuis le début de l’année. Le marché comptait également, début octobre, 44,2 milliards de dollars de titres ABS et 22,4 milliards de titres CMBS en circulation, auxquels s’ajoutaient 116 milliards d’obligations garanties de projets. Ces instruments ne sont pas intrinsèquement toxiques et leurs sous-jacents correspondent à des infrastructures productives réelles, il serait donc incorrect de les assimiler directement aux créances hypothécaires problématiques qui ont alimenté la crise de 2008 qui était à l’origine de l’émission massive de monnaie d’où provient aujourd’hui l’essentiel des liquidités de la masse monétaire surgonflée qui permet ces investissements irrationnels. Mais ils constituent déjà un canal de diffusion des risques financiers liés à la valeur des infrastructures et à la solvabilité de leurs exploitants ou de leurs clients.
L’IA devient de moins en moins chère : une révolution pour les utilisateurs, un problème pour les investisseurs
La fragilité financière du secteur ne provient pourtant pas uniquement du montant des engagements accumulés. Elle tient aussi à une caractéristique fondamentale de l’intelligence artificielle : la vitesse extraordinaire à laquelle diminue le coût de ses capacités.
Une étude publiée par Epoch AI le 22 septembre 2026 établit que, depuis 2023, le prix nécessaire pour obtenir un niveau donné de performance a diminué en moyenne de 47 % par trimestre, soit une division par environ 13 chaque année. Sur l’épreuve scientifique GPQA Diamond, les chercheurs ont même mesuré une baisse d’un facteur 725 en moins de dix-huit mois pour atteindre un même niveau de réussite. Il ne s’agit pas d’une diminution uniforme des coûts de production de tous les modèles, mais de la mesure du prix auquel une capacité donnée devient commercialement accessible. La distinction est importante, parce que c’est précisément ce prix qui détermine les revenus que les fournisseurs peuvent espérer obtenir pour leurs services.
À cette évolution s’ajoutent les progrès des processeurs, de l’organisation du calcul et des architectures logicielles. La base documentaire LMC.today rassemble notamment des travaux sur le calcul optique, les architectures neuromorphiques et les systèmes hybrides susceptibles de réduire considérablement l’énergie nécessaire à certaines opérations. Des chercheurs ont ainsi présenté un système optique faisant fonctionner un modèle d’un milliard de paramètres avec une consommation réduite de 90 %, tandis que d’autres explorent des architectures inspirées du cerveau promettant des gains énergétiques de plusieurs ordres de grandeur. Ces performances restent pour partie expérimentales et ne sont pas directement transposables à tous les usages, mais elles illustrent la diversité des voies d’amélioration en cours. Le potentiel d’optimisation de l’efficacité n’est pas imaginaire.
Il faut également considérer l’évolution des modèles eux-mêmes. Les grands modèles de langage actuels ne constituent vraisemblablement pas l’aboutissement de l’intelligence artificielle. Le développement de représentations plus structurées du monde, de modèles causaux, de mémoires persistantes et de capacités de simulation pourrait progressivement enrichir les architectures existantes, plutôt que les remplacer brutalement. Une meilleure organisation du raisonnement pourrait permettre d’accomplir certaines tâches avec beaucoup moins d’opérations informatiques. Le progrès ne consisterait plus seulement à disposer de davantage de puissance de calcul, mais à devoir en mobiliser beaucoup moins pour parvenir à un résultat supérieur.
À l’échelle de cinq ou dix ans, il devient ainsi envisageable que les performances accessibles augmentent de plusieurs ordres de grandeur tandis que les coûts unitaires s’effondrent. Une amélioration de mille fois des capacités fournies pour un prix dix mille fois inférieur demeure un scénario prospectif, non une prévision établie, mais la dynamique des évolutions déjà observées montre que des transformations considérables du rapport coût-performance sont possibles.
Pour les utilisateurs, cette perspective est enthousiasmante. Pour les investisseurs qui ont financé les infrastructures sur la base des prix actuels, elle soulève une difficulté majeure : comment rentabiliser sur dix ou vingt ans des investissements dont la production risque de se vendre une fraction de son prix initial ?
Les centres de données eux-mêmes sont menacés par l’obsolescence
Le problème ne se limite pas aux processeurs ou aux modèles. Les centres de données subissent eux aussi des transformations susceptibles de remettre en cause la rentabilité des installations les moins performantes. Leur construction rencontre une résistance sociale croissante, notamment en raison de la consommation locale d’électricité et d’eau, du bruit, des besoins de raccordement et parfois des moyens de production thermique mobilisés pour assurer leur alimentation. À l’échelle globale leur consommation d’eau et d’électricité reste relativement modeste au regard d’autres activités économiques, mais la concentration géographique de leurs besoins peut provoquer des tensions considérables sur les réseaux et les ressources locales. Un data center est un point focal de consommation, les infrastructures pour amener ce qu’il lui faut n’existent pas, il s’implémente dans un système tel qu’il est, avec ses capacités.
L’Agence internationale de l’énergie soulignait ainsi qu’un centre de données spécialisé dans l’IA peut consommer autant d’électricité que 100 000 ménages, les plus grandes installations en construction pouvant atteindre des besoins très supérieurs. Dans certaines régions, ce n’est pas tant la disponibilité globale d’énergie qui pose problème que la capacité du réseau à fournir localement, en permanence, les puissances requises. Il en va de même pour l’eau : une consommation relativement limitée à l’échelle d’un pays peut devenir problématique lorsqu’elle se concentre dans un territoire déjà soumis à des tensions hydriques.
Or les solutions techniques permettant de réduire ces contraintes existent, et elles progressent rapidement. Les systèmes de refroidissement en circuit fermé permettent déjà d’éviter les pertes d’eau par évaporation pendant le fonctionnement normal des installations. Microsoft indiquait en juin 2026 avoir réduit de près de 90 % l’intensité de consommation d’eau de ses centres de données depuis ses premières générations d’installations. Une étude de l’Uptime Institute montre par ailleurs que, dans de nombreuses conditions climatiques, des systèmes de refroidissement à sec bien conçus peuvent rivaliser énergétiquement avec les systèmes évaporatifs tout en consommant très peu d’eau.
Les recherches recensées sur LMC permettent d’entrevoir d’autres évolutions. Dès 2021, des solutions de refroidissement par immersion dans un fluide diélectrique visaient à améliorer les transferts thermiques et à faciliter la récupération de chaleur. Plus récemment, des chercheurs germano-japonais ont proposé une technologie de refroidissement passif ne nécessitant pas d’alimentation électrique propre. Ces innovations sont à des stades différents de maturité, mais elles montrent que la conception thermique des infrastructures dispose encore d’importantes possibilités de progrès.
L’alimentation électrique pourrait également évoluer. La réduction de la consommation unitaire, l’amélioration des systèmes de stockage, la gestion intelligente des charges et le développement des énergies renouvelables peuvent contribuer à réduire les coûts et les nuisances. Les contraintes d’intermittence et les besoins d’alimentation permanente ne disparaissent pas pour autant, mais une installation nécessitant moins de puissance et capable de moduler certaines de ses charges devient plus facile à intégrer dans un système électrique décarboné. À cela s’ajoutent les possibilités de valorisation de la chaleur produite et les progrès de l’électronique de puissance.
Cette transformation est importante parce qu’elle ne répond pas seulement à une contrainte environnementale. Elle peut devenir un avantage concurrentiel déterminant. Un centre de données capable de fournir davantage de calcul avec moins d’électricité, moins d’eau et des équipements thermiques moins coûteux peut bénéficier de charges d’exploitation sensiblement inférieures à celles d’une installation classique. Les gains ne sont pas automatiques dans toutes les conditions, et certains systèmes économisant l’eau peuvent consommer davantage d’électricité. Mais lorsque les améliorations se cumulent, elles peuvent modifier profondément le coût de production des services informatiques.
La pression sociale et écologique agit ainsi comme un accélérateur de l’innovation industrielle. Et cette innovation peut accélérer l’obsolescence économique des infrastructures construites quelques années auparavant.
Les nouveaux entrants n’auront pas les investissements du passé à amortir
C’est probablement l’un des risques les moins visibles de la course actuelle aux centres de données. Les grandes entreprises construisent aujourd’hui des infrastructures extrêmement coûteuses, souvent financées sur de longues périodes, alors que leurs futurs concurrents pourraient directement adopter les architectures les plus performantes au moment de leur entrée sur le marché. C’est le même phénomène que pour la voiture électrique, où les nouveaux constructeurs sont irrépressibles, parce qu’ils sont des pure players de l’électrique, quand les constructeurs historiques ont leurs infrastructures obsolètes à financer en même temps que leur conversion. L’échelle de temps n’est certes pas la même, mais lorsque l’on parle d’IA, 10 ans, c’est Mathusalem.
Un opérateur disposant d’installations de dernière génération peut donc proposer une capacité de calcul supérieure pour un coût unitaire inférieur, sans devoir supporter les coûts historiques d’infrastructures moins efficientes. Il dispose ainsi d’un avantage concurrentiel qui ne provient pas nécessairement d’une technologie exclusive, mais simplement du moment où il investit. Dans un secteur où les performances progressent rapidement, arriver plus tard peut devenir un avantage financier considérable.
Les acteurs historiques ne sont évidemment pas sans ressources. Ils disposent d’investissements transversaux, de terrains, de raccordements électriques, de réseaux de fibre optique, de clients, de compétences et de capacités de financement qui peuvent leur procurer des avantages décisifs. Certaines installations pourront être modernisées, les processeurs remplacés et les systèmes de refroidissement adaptés. Mais les possibilités de rénovation ne sont ni illimitées ni gratuites, et les investissements supplémentaires viennent s’ajouter aux engagements précédents.
Pour maintenir leur compétitivité, les opérateurs historiques devront donc renouveler une partie de leurs équipements, moderniser leurs installations et construire de nouveaux centres de données plus performants pour diluer les coûts opérationnels des précédentes générations. Ces investissements permettront de réduire progressivement le coût moyen de production de leur parc, mais ne feront pas disparaître les obligations financières contractées pour les générations précédentes. Si les anciennes installations deviennent relativement trop coûteuses, leur rentabilité se dégradera alors même que les entreprises devront mobiliser de nouveaux capitaux pour rester compétitives.
On aboutit à une situation paradoxale : la croissance des investissements peut devenir une nécessité financière plutôt qu’une simple réponse à l’augmentation de la demande. Une entreprise doit continuer d’investir pour préserver sa compétitivité, alors que l’obsolescence de ses équipements initiaux réduit la rentabilité de son capital. Si elle ralentit ses investissements, elle risque de perdre des parts de marché. Si elle les poursuit, elle accroît ses besoins de financement, parfois dans un contexte où ses actifs précédents valent de moins en moins.
Ce mécanisme est bien connu dans les industries confrontées à des renouvellements technologiques rapides. Mais il prend une dimension particulière dans l’IA en raison de la concentration des acteurs, de la vitesse de progression des performances et de l’ampleur des engagements financiers déjà contractés. Les financements circulaires peuvent alors contribuer à entretenir une fuite en avant : les entreprises ont besoin de nouveaux capitaux pour rester compétitives, et leurs partenaires doivent continuer à les financer pour préserver la valeur des commandes et des investissements déjà réalisés.
La baisse des prix pourrait pourtant provoquer une explosion de la demande
Cette perspective de dévalorisation ne signifie pas que la consommation mondiale de capacités cognitives va diminuer. Elle pourrait au contraire exploser, suivant un mécanisme comparable à celui observé lors de la démocratisation du téléphone mobile et d’Internet.
À la fin des années 1990, ces technologies restaient relativement coûteuses, limitées dans leurs possibilités et encore loin d’être universellement accessibles. Quelques années plus tard, la baisse des tarifs, l’amélioration des infrastructures et la multiplication des services avaient provoqué une accélération spectaculaire de leur adoption. En France, l’équipement en téléphonie mobile et l’accès à Internet ont progressé à un rythme extraordinaire. Entre 1999, où quasiment personne n’avait de téléphone mobile ni d’internet, et 2007, où une grande part de la population était équipée, même si une partie restait encore à l’écart de ces usages. De fait, en 2000 je n’avais pas de téléphone c’était normal, en 2003 je passais pour un marginal et on me tapait du pied pour que j’en prenne un.
L’intelligence artificielle pourrait connaître une évolution comparable. Un abonnement offrant pour 5 € les capacités aujourd’hui facturées 20 € ouvrirait déjà l’accès à une clientèle beaucoup plus large. Mais si les fonctionnalités actuellement réservées aux abonnements de 200 € devenaient accessibles pour 20 €, le changement d’échelle serait considérable. Des particuliers, des indépendants, des associations et de petites entreprises pourraient disposer de capacités cognitives auparavant réservées aux utilisateurs les plus intensifs ou aux organisations disposant de budgets importants.
Surtout, les usages eux-mêmes changeraient de nature. Lorsque le coût devient suffisamment faible, l’IA cesse d’être un outil que l’on consulte ponctuellement pour devenir une infrastructure permanente. Elle peut surveiller, analyser, organiser, simuler, documenter ou coordonner des activités en continu. Les besoins pourraient alors être multipliés par des centaines ou des milliers, les utilisateurs commençant à réaliser des opérations qu’ils n’envisageaient même pas auparavant.
C’est le mécanisme de rebond traditionnellement associé au paradoxe de Jevons : l’amélioration de l’efficacité et la diminution des coûts peuvent entraîner une augmentation suffisamment importante des usages pour accroître la consommation totale de la ressource. Dans le cas de l’IA, la consommation mondiale de calcul pourrait ainsi continuer de croître considérablement alors même que l’énergie nécessaire à une opération donnée et le prix des services diminueraient fortement.
Mais ce phénomène ne résout pas automatiquement le problème de la bulle financière. Une multiplication des usages ne garantit pas une progression équivalente du chiffre d’affaires, encore moins des marges. Les nouveaux clients peuvent choisir des services beaucoup moins chers, tandis que les opérateurs historiques doivent supporter des coûts d’amortissement et des engagements financiers contractés à une époque où les prix étaient sensiblement plus élevés. Les volumes peuvent donc augmenter spectaculairement sans assurer la rentabilité des investissements initiaux.
Et c’est là tout le paradoxe : la révolution de l’intelligence artificielle peut devenir un succès économique et social gigantesque, tout en provoquant des pertes financières considérables parmi les entreprises qui ont financé ses premières infrastructures. Les acteurs qui supporteront les investissements les plus coûteux ne seront pas nécessairement ceux qui bénéficieront de la démocratisation de leurs usages.
Quand les financements circulaires deviennent des mécanismes de contagion
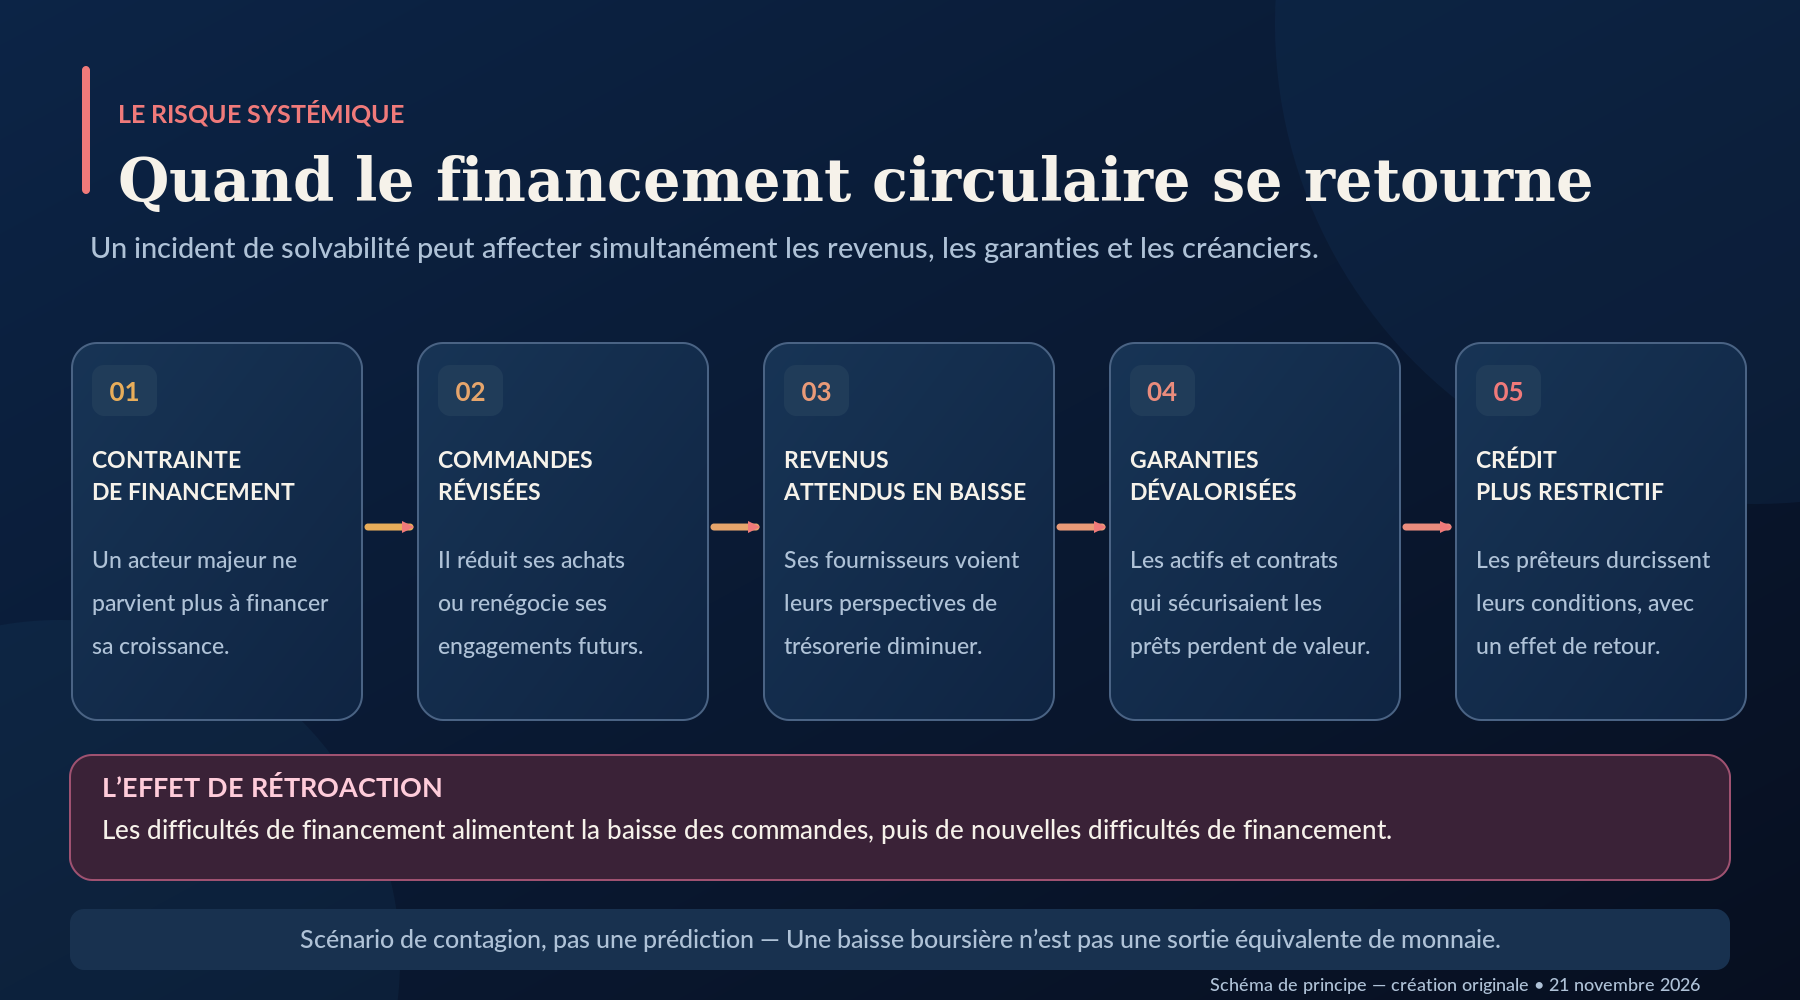
Le danger systémique apparaît lorsque les relations qui soutenaient mutuellement la croissance se mettent à transmettre les difficultés. Supposons qu’un développeur majeur de modèles rencontre des problèmes pour obtenir un nouveau financement. Faute de ressources suffisantes, il peut être amené à réduire certaines commandes, à renégocier des contrats ou à différer ses investissements. Ses fournisseurs constatent alors une diminution des recettes attendues, alors même qu’ils ont déjà engagé des dépenses et parfois contracté des emprunts pour satisfaire cette demande. La valeur économique de certaines infrastructures peut être révisée à la baisse, ce qui affecte les garanties et conduit les créanciers à reconsidérer la qualité des financements accordés.
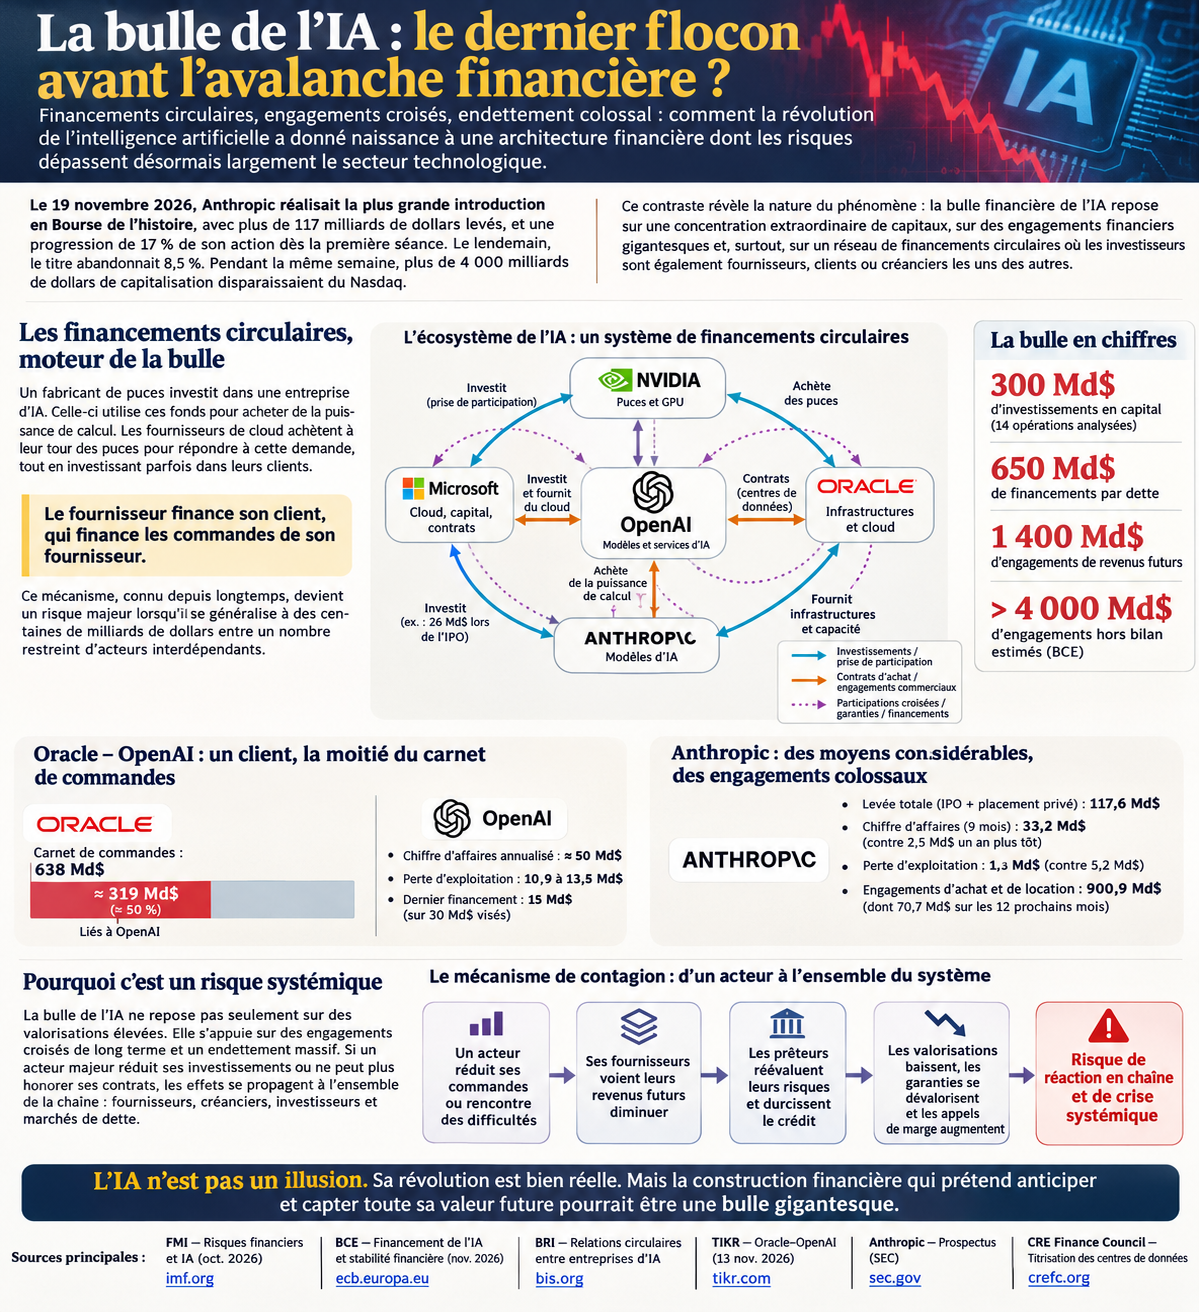
Cette dégradation peut se propager bien au-delà du partenaire directement concerné. Une réduction des commandes de centres de données affecte les fabricants de processeurs, les fournisseurs d’équipements, les opérateurs électriques et les entreprises de construction. Lorsque plusieurs de ces acteurs sont également actionnaires ou créanciers les uns des autres, leurs pertes peuvent se cumuler sur plusieurs plans : diminution du chiffre d’affaires futur, dévalorisation des participations et détérioration des créances. Les établissements financiers durcissent alors leurs conditions de crédit, ce qui complique le refinancement d’entreprises qui n’étaient pas initialement en difficulté. Celles-ci réduisent à leur tour leurs investissements, alimentant la contraction de l’activité.
Les marchés financiers constituent un puissant accélérateur possible de cette propagation. Si la baisse des valorisations détériore les garanties déposées auprès des prêteurs, des appels de marge peuvent imposer la mobilisation immédiate de liquidités ou la vente forcée d’actifs. Ces ventes accentuent les baisses de prix, lesquelles peuvent provoquer de nouveaux besoins de garanties. C’est ainsi qu’une correction localisée peut devenir un mouvement cumulatif de dévalorisation et de contraction du crédit. Il ne s’agit pas d’une conséquence automatique de toute baisse boursière : sa gravité dépend des expositions réelles, du niveau d’endettement, des échéances et des capacités d’absorption des différents acteurs.
Mais la bulle de l’IA présente une vulnérabilité supplémentaire : le retournement financier pourrait être accompagné d’une dévalorisation technologique des actifs qui servent de garanties. Si les équipements et les infrastructures financés perdent rapidement de leur compétitivité, leur valeur de revente peut diminuer indépendamment des fluctuations boursières. Les prêteurs se retrouvent alors confrontés à une double dégradation : des revenus futurs inférieurs aux anticipations et des actifs dont la valeur économique ne couvre plus intégralement les engagements contractés.
Dans son rapport de novembre 2026, la BCE souligne précisément cette combinaison entre l’endettement croissant, l’opacité des engagements, les financements circulaires et le risque d’une durée de vie économique des équipements inférieure à celle des financements en raison d’une obsolescence précoce. La durée des dettes peut alors dépasser celle de la valeur productive des actifs qu’elles ont permis d’acquérir, tandis que les engagements croisés amplifient les conséquences d’une défaillance.
Dans un système où chaque entreprise dépend de la solvabilité de quelques partenaires, les difficultés ne se distribuent pas indépendamment les unes des autres. Elles peuvent au contraire se renforcer mutuellement. Les mêmes engagements qui permettaient à chacun d’anticiper des revenus croissants deviennent autant de voies de transmission lorsque ces anticipations sont révisées. La bulle ne réside donc pas seulement dans la valeur excessive attribuée aux entreprises de l’IA : elle se trouve aussi dans l’accumulation d’engagements interdépendants qui supposent que la croissance future permettra de tous les honorer.
Monnaie, valeur et solvabilité : pourquoi la concentration des capitaux ne prouve rien
L’introduction historique d’Anthropic, au milieu d’une correction boursière de plusieurs milliers de milliards de dollars, illustre une dernière caractéristique du système. Les capitaux continuent de circuler en quantités considérables, mais leur distribution devient extrêmement sélective. Les entreprises bénéficiant des anticipations les plus favorables attirent une part extraordinaire des financements, tandis que d’autres doivent faire face à des conditions plus restrictives. Cette concentration peut être rapprochée des effets distributifs traditionnellement associés à l’effet Cantillon, l’abondance de financement bénéficiant d’abord aux détenteurs d’actifs financiers et aux acteurs disposant d’un accès privilégié au crédit. Un effet de concentration amplifié par la destruction de milliers de milliards qui focalise de plus en plus les liquidités restantes dans des valorisations de moins en moins rationnelles. SpaceX, à elle seule, a été valorisée des centaines de milliards plus haut que la totalité des budgets de la NASA cumulés durant toute son histoire, excusez du peu. Et avec Anthropic, on fait encore mieux (ou pire).
Les programmes d’assouplissement quantitatif successifs engagés depuis la crise financière de 2008 ont contribué à cette dynamique générale, notamment en comprimant les rendements obligataires et en encourageant les investisseurs à rechercher d’autres placements. Ils ne sont cependant pas à l’origine de l’enthousiasme technologique pour l’intelligence artificielle, qui aurait vraisemblablement produit sa propre bulle spéculative de toute façon. Leur rôle a surtout été de contribuer à un environnement financier favorable à des valorisations et à des capacités d’endettement exceptionnellement élevées, amplifiant potentiellement l’ampleur du phénomène.
Pour comprendre les conséquences possibles, il faut distinguer trois réalités : la monnaie, la valeur financière et la solvabilité. Une entreprise peut afficher une capitalisation de plusieurs milliers de milliards de dollars sans disposer de la trésorerie correspondante ni même du potentiel équivalent. Cette capitalisation représente la valeur théorique de l’ensemble de ses actions au prix de l’exaltation du marché, elle ne correspond pas à la masse monétaire nécessaire pour acquérir simultanément tous ces titres. Une chute des cours peut donc effacer des milliers de milliards de valorisation sans qu’une somme équivalente ait été effectivement retirée des circuits financiers. Le problème est que ces valorisations, purement virtuelles, servaient de garanties à des emprunts ou soutenaient la capacité de financement des entreprises, des financements bien réels, eux. Leur disparition peut par conséquent provoquer des difficultés de trésorerie non moins réelles et d’une ampleur cataclysmique.
Il peut ainsi subsister des milliers de milliards de liquidités dans le système tout en devenant impossible, pour certains de ses acteurs, de réunir les sommes nécessaires à leurs échéances. L’argent existe encore, mais pas nécessairement là où les obligations deviennent exigibles, ni aux conditions qui permettraient de les honorer. La concentration des capitaux peut alors coexister avec une multiplication des difficultés de financement. C’est ce décalage entre les valorisations, les ressources disponibles et les engagements contractés qui peut transformer l’éclatement d’une bulle en crise de solvabilité, puis en contraction générale du crédit.
L’intelligence artificielle survivra à sa bulle. Le système financier ?
L’éclatement éventuel de la bulle ne remettra pas en cause l’avenir de l’intelligence artificielle. Les infrastructures déjà construites ne disparaîtront pas, pas davantage que les connaissances acquises, les modèles développés ou les applications industrielles. Certaines entreprises feront faillite, leurs actifs seront repris, leurs équipements rachetés et leurs technologies poursuivront leur développement sous d’autres formes. Des investisseurs subiront des pertes considérables, tandis que de nouveaux acteurs pourront profiter de la dévalorisation des actifs pour accélérer leur propre développement. L’histoire des grandes innovations montre que les crises financières qui accompagnent leur émergence n’empêchent pas les technologies de transformer durablement l’économie.
Le sujet est celui de l’ampleur des conséquences pour le système financier qui a accompagné cette expansion. Car la bulle de l’IA n’est pas simplement constituée d’actions surévaluées ou de promesses commerciales excessives. Elle repose sur ce fameux réseau de financements circulaires, d’engagements contractuels et d’endettement dont les différents éléments se soutiennent mutuellement. La progression des valorisations facilite l’accès au capital, les financements alimentent les commandes, les commandes justifient les investissements et les revenus futurs attendus servent de fondement à de nouveaux crédits. Lorsque ce mouvement se retourne, les mêmes mécanismes peuvent amplifier les pertes au lieu d’entretenir la croissance.
Considérant qu’à cette fragilité financière s’ajoute désormais un risque d’obsolescence accélérée, les progrès des modèles, des processeurs, des systèmes de refroidissement et des infrastructures énergétiques qui vont considérablement réduire le coût des capacités cognitives, il y a un vrai cumul de circonstances. Cette transformation favorisera la diffusion de l’intelligence artificielle, mais va également dévaloriser les investissements sur lesquels reposent aujourd’hui des engagements financiers absolument gigantesques.
Les milliers de milliards de capitalisation effacés depuis les sommets boursiers d’octobre 2026 montrent que la réévaluation des anticipations peut être extrêmement violente. Ils interviennent alors que les grands acteurs ont accumulé des engagements financiers gigantesques, fortement concentrés et souvent interdépendants, dont la soutenabilité repose sur des perspectives de croissance exceptionnelles.
L’intelligence artificielle n’est pas une illusion. Sa révolution est déjà engagée et elle transformera durablement l’économie. Mais la construction financière qui prétend anticiper et capter toute sa valeur future pourrait bien être une bulle gigantesque.
Et si son éclatement devait déclencher une succession de défaillances, de dévalorisations d’actifs et de contractions du crédit, il pourrait constituer ce dernier flocon avant une avalanche financière dont les causes dépassent largement l’intelligence artificielle elle-même.